Domain region-gießen.de kaufen?
Wir ziehen mit dem Projekt
region-gießen.de um.
Sind Sie am Kauf der Domain
region-gießen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain region-gießen.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
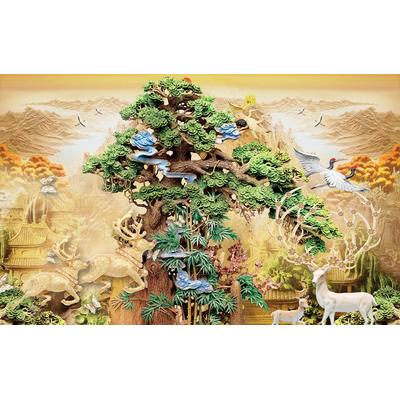
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
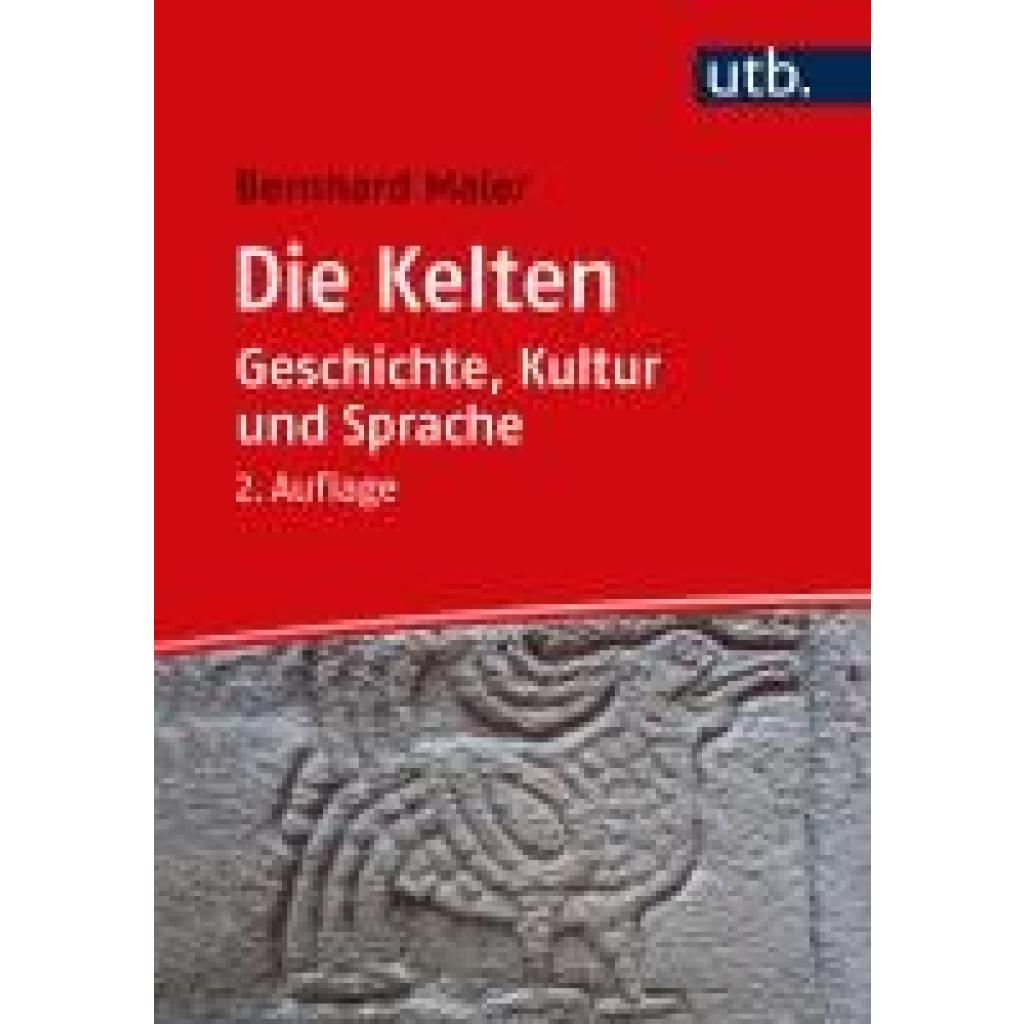
Maier, Bernhard: Die Kelten - Geschichte, Kultur und SpracheDie Kelten - Geschichte, Kultur und Sprache , Ein Studienbuch , Kraftstoffdruckprüfer > Diagnosegeräte , Auflage: 2. überarb. und aktual. Auflage, Erscheinungsjahr: 20240923, Produktform: Kartoniert, Autoren: Maier, Bernhard, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. überarb. und aktual. Auflage, Seitenzahl/Blattzahl: 248, Keyword: Altertum; Altertumswissenschaften; Altphilologie; Archäologie; Europäischen Ethnologie; Geschichte; Kelten; Keltologie; Kulturwissenschaft; Sprachwissenschaft; keltische Kultur; keltische Sprache; keltologische Forschung, Fachschema: Archäologie - Archäologe~Kelten~Anthropologie / Kulturanthropologie~Kulturanthropologie~Mythologie, Fachkategorie: Sozial- und Kulturgeschichte~Archäologie einer Periode / Region~Alte Religionen und Mythen, Warengruppe: TB/Vor- und Frühgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 14, Gewicht: 347, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Rapswachs Kerzenwachs vegan Kerzen gießen selber gießenPolyment Rapswachs Kerzenwachs vegan Kerzen gießen Kerzen selber Machen Naturbasis TOP Wachs Pastillen Perlen Qualität made in Germany! Beliebte Anwendungsgebiete: Gießen von Kerzen gezogene Kerzen eingefärbte Kerzen Duftkerzen PREMIUM Rapswachs Eigenschaften und Vorteile Aus Rapswachs lässt sich ganz einfach eine klimafreundliche Kerze herstellen, die aus umweltfreundlichen Rohstoffen besteht, da dieses kein Paraffin enthält und das Wachs ist auch noch 100% vegan. Die Kerze brennt dabei rückstandsfrei ab und verleiht einem romantischen Dinner, einem entspannten Bad oder einem gemütlichen Abend auf dem Sofa eine besondere Note. Made in Germany! Do it yourself! Kerzengießen aus Rapswachs Ein ganz besonderes Material zur Herstellung von Kerzen ist Rapsöl. Das CO2-neutrale Naturmaterial besteht aus einer speziellen Mischung von gehärtetem und ungehärtetem Rapsöl, die fertige Kerze brennt ähnlich ab wie eine Paraffinkerze. Ungewöhnlich und aufsehenerregend ist die Oberfläche der Rapsölkerzen. Vor allem in Kombination mit entsprechenden Kerzenfarben erhält die Kerze ein an pastellfarbenes Porzellan erinnerndes Aussehen. Kerzenöle aus Raps als Naturprodukt mit besten Materialeigenschaften Der Schmelzpunkt von Rapswachs liegt mit 57 bis 61 Grad etwas höher als bei Stearin oder Paraffin und entspricht in etwa dem von Bienenwachs. Die Erstarrungstemperatur bewegt sich zwischen 54 und 58 Grad. Das Wachs ist je nach Partie weißlich bis gelblich im Farbton, daraus entsteht bei einer Mischung mit Kerzenfarben der typisch pastellige Endton. Besonders gut eignet sich Rapswachs für die Herstellung von Duftkerzen. Die ätherischen Öle werden gut aufgenommen und die Düfte lange Zeit konserviert. Beim Abbrand kann sich das Aroma so vollständig entfalten. Rapswachs ist bei Temperaturen bis maximal 30 Grad mindestens zwei Jahre lagerfähig, muss jedoch vor Feuchtigkeit geschützt werden. Kerzen gießen mit Rapswachs Rapswachs eignet sich vor allem zum Gießen von Kerzen. Die Pastillen können im Wasserbad geschmolzen, bei Bedarf eingefärbt und anschließend weiter verarbeitet werden. Um die Endhärte der Kerze zu erhöhen, kann ein Anteil an Stearin zugegeben werden. Zu beachten ist, dass Rapswachskerzen meist etwas dickere Dochte benötigen. Idealerweise testet man die richtige Dochtstärke an einer Probekerze. Rapswachs kann auch für gezogene Kerzen eingesetzt werden, auch hier sollte die Dochtstärke angepasst werden. Zum Herstellen von Duftkerzen ist darauf zu achten, dass der Anteil an Zusätzen nicht zu hoch wird, da sonst die Härtungs- und Brenneigenschaften der fertigen Kerze beeinträchtigt werden können. Und so geht's! 1. Festlegung des Kerzendesigns Zur Herstellung von Kerzen muss vorerst überlegt werden, ob man das Wachs direkt im Topf, im Wasserbad (sicherste Variante) oder in der Mikrowelle (einfachste Variante) schmelzen möchte. Ebenso müssen Sie sich Gedanken über die Kerzenform machen, die entweder idealerweise in speziellen Gießformen aus Silikon, Einmachgläsern oder Dosen bestehen kann. Da unser Premium Rapswachs einen neutralen Grundton hat, ist dieser hervorragend zum Einfärben mit Wachspastillen, Pigmentpulver, Wachsfarbe, Wachsmalstiften bzw. -blöcken oder bunten Kerzenresten geeignet und kann zusätzlich mit Duftölen für Kerzen verfeinert werden. Bei der Dochtstärke sollten Sie bei Rapswachs immer 1–2 Größen größer wählen. 2. Schmelzvarianten Direkt im Topf: Sie geben das Wachs in den Topf und erhitzen langsam die Pastillen bei mittlerer Stufe. Wenn das Wachs flüssig ist, nehmen Sie den Topf vom Herd. Lassen Sie das Wachs NIE unbeaufsichtigt! Die optimale Gießtemperatur liegt bei ca. 62–65°C. Wasserbad (sicherste Variante): Einen großen Topf mit etwas heißem Wasser auf dem Herd erwärmen und in einem kleineren Topf, der in dem großen Topf gestellt wird, das Wachs schmelzen. Mikrowelle (einfachste Variante): Das Wachs wird in eine Schüssel gegeben und langsam erhitzt, wobei immer wieder die Konsistenz geprüft werden muss. 3. Arbeitsschritte Nachdem die Pastillen geschmolzen wurden, können Sie Farbe und Duft in das flüssige Wachs einrühren. Dann legen Sie den Kerzendocht in die Gießform ein und verschließen diese. Gießen Sie das flüssige Wachs in die Form und lassen Sie diese aushärten. Nach dem Aushärten wird die Kerze entformt und der Docht am Kerzenboden abgeschnitten.69,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Buch "Lichthäuser gießen"Lichthäuser gießen. Dekorative Lichthäuser liegen voll im Trend. In den verschiedensten Formen machen sie sich toll auf der Fensterbank, als Deko im Adventskranz oder als Teil der Weihnachtstafel und erleuchten nicht nur die Adventszeit. Auch ganzjährig lassen sich die Häuschen perfekt in die Dekoration integrieren. In kompaktem Format warten 22 festlich-dekorative Anregungen für die Weihnachtszeit darauf, von Ihnen in Form gebracht zu werden. Von liebevoll gestalteten Weihnachtsdörfern über moderne Lichthäuschen in geometrischen Formen bis hin zu zarten Verzierungen in Gold zeigt Ihnen die Kreativexpertin Anja Ritterhoff die volle Vielfalt des Trendmaterials Raysin. Und das Beste: Mit einer Gussform und etwas Raysin lassen sie sich ganz einfach selbst gestalten. Einfach anrühren, in die Form gießen, fertig! Buch mit 48 Seiten. Größe: 21 x 17 cm.Verlag: frechverlag, Autorin: Anja Ritterhoff12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Bernhard: Die Kelten - Geschichte, Kultur und SpracheDie Kelten - Geschichte, Kultur und Sprache , Ein Studienbuch , Kraftstoffdruckprüfer > Diagnosegeräte , Auflage: 2. überarb. und aktual. Auflage, Erscheinungsjahr: 20240923, Produktform: Kartoniert, Autoren: Maier, Bernhard, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. überarb. und aktual. Auflage, Seitenzahl/Blattzahl: 248, Keyword: Altertum; Altertumswissenschaften; Altphilologie; Archäologie; Europäischen Ethnologie; Geschichte; Kelten; Keltologie; Kulturwissenschaft; Sprachwissenschaft; keltische Kultur; keltische Sprache; keltologische Forschung, Fachschema: Archäologie - Archäologe~Kelten~Anthropologie / Kulturanthropologie~Kulturanthropologie~Mythologie, Fachkategorie: Sozial- und Kulturgeschichte~Archäologie einer Periode / Region~Alte Religionen und Mythen, Warengruppe: TB/Vor- und Frühgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 14, Gewicht: 347, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.